

В българското законодателство съществуват множество текстове относно понятието „прилежащи територии“ – поземлените имоти, върху които са построени сгради, съоръжения и други обекти, включително водни.
В по-ранна, но действаща към момента нормативна разпоредба, се съдържа важна правна норма – чл. 64 от Закона за собствеността (ЗС), която определя общото право на собственика на сграда да се ползва от земята около сградата, както и доколкото това е обективно необходимо, да ползва сградата в съответствие с нейното предназначение.
Тази разпоредба, заедно с текста на чл. 38, ал. 1 от ЗС (в частта за дворовете), разкрива, че юридическото понятие „прилежаща територия“ към сграда възниква и има място само в един случай – при условие на разделяне на правото на собственост върху сградата и поземления имот, върху който тя е построена.
Необходимо е собствеността върху земята да е наследствено имущество на едно лице, а собствеността върху сградата – наследствено имущество на друго. По принцип, няма значение дали сградата е в режим на етажна собственост, но практическите хипотези за прилежащата територия са почти изцяло свързани с урбанизираната и не селскостопанска територия, т.е. прилежащата към сгради в режим на етажна собственост (обикновено това са жилищни сгради).
На тези хипотези е концентрирано и вниманието на законодателя, особено в по-новите нормативни актове – Закона за управление на етажната собственост (ЗУЕС) и Наредба № 6 от 18.09.2009 г. за определяне на прилежащата територия към сгради в режим на етажна собственост в райони с комплексно застрояване (Наредба № 6 от 2009 г.). Случаите на прилежаща територия към друга сграда на територия, която е предназначена за строителство, са по-скоро изключение. Теоретично са възможни и случаи, в които само някои от собствениците на етажна собственост имат право на собственост върху земята, докато други собственици владеят само самостоятелни обекти на сградата (по закон трансформиращо се право на строеж). В тези хипотези не можем да приемем, че говорим за прилежаща територия от гледна точка на суперфициар, за което ще дадем обяснения по-долу.
На първо място, нека разграничим нормативните актове за данъчно облагане, в частност Закона за местните данъци и такси (ЗМДТ) и Закона за данък върху добавената стойност (ЗДДС). В ЗМДТ се използва по-широк и неопределен термин „поземлен имот“ вместо площ, който се отнася до прилежащите към сгради и съоръжения територии/земи само в случаите, ако те са построени на участък със селскостопанско предназначение и/или на горски участък – чл. 10, ал. 3 от ЗМДТ.
В такива случаи, законът облага с данък собствениците на застроени селскостопански и горски участъци, като данъчното задължение обхваща именно прилежащите към сградите и съоръженията територии. Ако прилежащата територия не е определена в съответствие с изискванията на закона, то се прилага презумпция, че тази територия (прилежащият участък и застроената площ) е равна на 10% от площта на поземления имот – § 1, т. 12 от Допълнителните разпоредби (ДР) на ЗМДТ.
Тази разпоредба е неясна, което не пречи на общинските администрации да я прилагат, тъй като те не правят разграничение между „застроена площ”, която е точна характеристика на сградата, и „прилежаща територия” – отделна от сградата територия, която я обслужва функционално. С други думи, съгласно тази разпоредба, ще се окаже възможно съществуването на сгради без прилежащи към тях територии, защото застроената площ може да се явява 10% от площта на целия недвижим имот. Също са възможни случаи, когато сградата изцяло заема определена допустима за застрояване част на поземления имот.
В хипотезите на ЗМДТ няма необходимост за сграда, построена на селскостопански или горски участък, да бъде в собственост на лице, различно от собственика на земята. ЗДДС също акцентира върху по-широкото значение на прилежащата територия от гледна точка на данъчното облагане, дори съществува хипотеза за прехвърляне на прилежащи участъци към нови сгради, както и учредяване на имуществени права над такива участъци – чл. 45, ал. 5, т. 4 от ЗДДС.
В действителност, прилежащите територии не могат да се явяват самостоятелен недвижим имот с възможност за прехвърляне на право на собственост, но в описания случай се има предвид прехвърлянето на собственост върху поземлен имот в регулация на лица, които са придобили самостоятелни обекти на сградата или право на строеж. Обикновено това се прави след издаването на разрешение за ползване.
Извън областта на данъчното законодателство съществува голямо количество правни норми относно прилежащите територии, което поражда неголямо несъответствие в понятията или, от друга гледна точка, създава различен характер на тяхното юридическо определяне. Излишно е да се посочват всички разпоредби, в които се съдържат положения за прилежащите територии, но основни са Законът за устройство на територията (ЗУТ), ЗУЕС, Наредба № 7 от 22.12.2003 г. за правила и нормативи за устройство на отделни видове територии и планиране на зони (Наредба № 7 от 2003 г.) и Наредба № 6 от 2009 г.
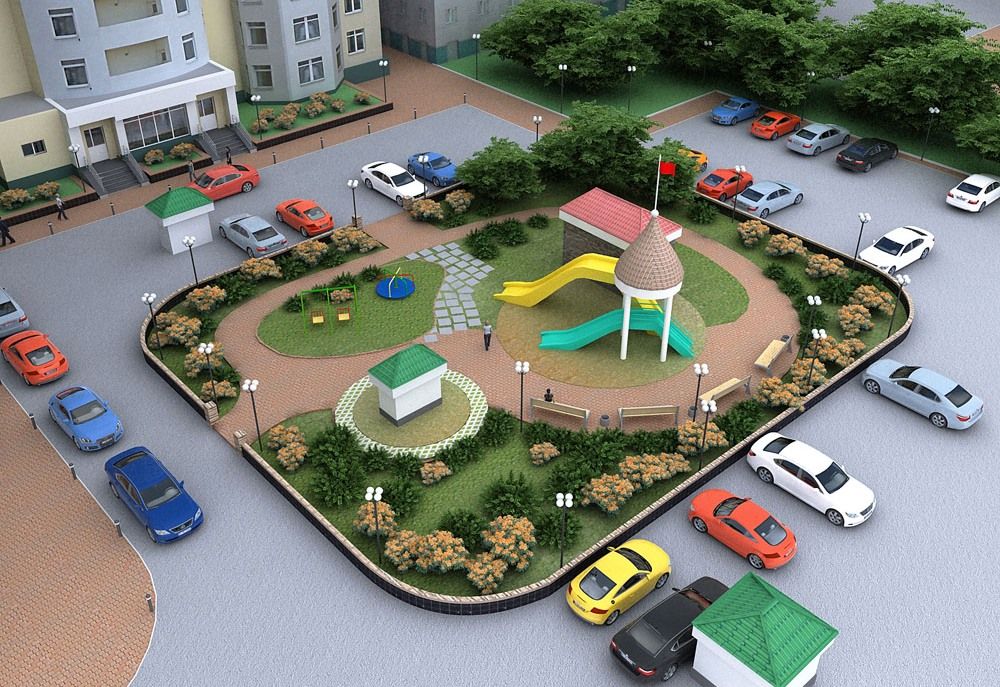
Отчитайки посочените нормативни актове (без да включваме данъчното облагане), може да се направи обобщен извод, че към понятието „прилежаща територия“ в областта на планирането следва да се отнасят територии към сгради, които са построени в режим на комплексно застрояване съгласно чл. 22, ал. 1 от ЗУТ. При комплексно застрояване е необходимо наличие на група от изградени сгради на голям по площ поземлен имот, свободно стоящи или допиращи се една до друга – § 5, т. 23 от ДР на ЗУТ. Всъщност е важно да се отбележи, че начинът на застрояване се определя от подробния устройствен план (ПУП), разрешението за строеж и инвестиционния проект, а не по неговите външни признаци. За това говори и юридическото определение в § 1, т. 2 от ДР на ЗУЕС – “прилежаща територия към сграда в режим на етажна собственост” – това е част от територията на поземлен имот с комплексно застрояване, на който е построена сграда в режим на етажна собственост, и в която влизат заедно или поотделно такива обекти като зелени площи, детски площадки, паркинги и други”.
Понятието прилежаща територия следва да се отличава от имущественото право на собственост върху поземлен имот в регулация. Обикновено прилежащата територия се отнася до съществуващи сгради в режим на етажна собственост (почти винаги жилищна собственост) и е по-скоро характеристика на самата сграда, а не на правото на собственост на лицата, като при това нейната територия (размерът на площта) напълно зависи от размерите на сградата (височина, дължина и ширина), а не от броя на собствениците или разгънатата застроена площ на всеки обект.
След това може да се направи извод, че в тесен смисъл понятието прилежаща територия е несъвместимо с правото на собственост върху земята, в частност, ако се има предвид гореспоменатото определение. Земята около сгради в режим на етажна собственост или е поземлен имот в регулация (на който е построена сградата), или не е самостоятелен поземлен имот в регулация. Последните случаи бяха широко разпространени преди приемането на ЗУТ, дори още преди влизането в сила на Закона за административно-териториалното устройство (ЗАТУ – отменен), те възникнаха при груповото и кооперативно жилищно строителство в съответствие с Закона за планово изграждане на населените места (ЗПИНМ – отменен), което се явяваше своеобразен предшественик на комплексното строителство.
Също така определението на прилежаща територия, както казахме по-горе, има смисъл, когато собствениците на сградата нямат право на собственост върху земята. В по-голямата си част, съществуващите жилищни райони са именно такива случаи – сградите са построени върху държавни земи, които по-рано, възможно е, и да са били в регулация, но сега са отчуждени от държавата именно за строителството на жилищни комплекси.
Интересите на бившите собственици са били компенсирани със самостоятелни обекти на сградата, но са загубили правото на собственост върху земята. Проблемът е в това, че тези земи не се регулират по реда, предвиден от ЗУТ, и нямат кадастрални номера, които са задължителни по Закона за кадастъра и имотния регистър (ЗКИР).
Земята е била държавна, нейното застрояване е било възможно на основата по-скоро на технически правила и норми. Регулацията на недвижимостта е действала спрямо частната недвижимост на гражданите (т.е. недържавната) чрез планове за дворна регулация, докато недвижимостта се е наричала „участък”.
В съответствие с описаната фактическа обстановка, законодателят си е поставил за цел установяването на ред в жилищните комплекси чрез регулация на всички поземлени имоти, на които и около които са построени сгради (вероятно по-ясно би било да се каже жилищни сгради и общежития). Въпреки че на земята вече е построена сграда, участъците ще бъдат определени в самостоятелни поземлени имоти и нанесени на кадастралната карта и в регистрите.
Това се подразбира от разпоредбите на чл. 22, ал. 7, т. 2 от ЗУТ и чл. 21, ал. 13 на Наредба № 7 от 2003 г.. В случай, че определянето на поземлен имот не е възможно в съответствие с изискванията на Наредба № 7 от 2003 г., от прилежащата земя се определя коя територия ще се явява прилежаща към съответната сграда. В тези случаи се появява разлика между правото на собственост върху застроения поземлен имот и прилежащата територия.
Ако лице е собственик на самостоятелен обект на етажна сграда, но няма право на собственост върху земята, то има право да ползва прилежащия участък в рамките, както това му е необходимо при използването на обекта на сградата, независимо от това дали прилежащият поземлен имот е в регулация или не – чл. 64 от ЗС.
Значителна разлика е начинът на ползване на прилежащия участък в зависимост от това дали тази земя е в регулация или е обикновена „прилежаща територия“. В продължение на идеята на чл. 64 от ЗС, собствениците могат да пожелаят да ползват земята и по други начини. В случай, че земята е в регулация, нейното използване зависи от предназначението по ПУП и може да се определя (по-точно да има спецификация) по решение на общото събрание на собствениците – чл. 11, ал. 1, т. 10, б. „и“ от ЗУЕС.
Наред с предназначението, можем да говорим и за разлика в определението, която, разбира се, е условна и несъществена. Ако земята не е в регулация, участъкът около нея може да се нарича типична „прилежаща територия“.
Ако собствеността е обособена като поземлен имот, предназначен за застрояване, по-точно ще бъде да не се използва понятието „прилежаща територия“, защото земята не е „присъединена“ към сградата, а е напълно самостоятелен обект, и нека да го наричаме първичен (поземленият имот), в който има сграда. Фактически първо е възникнала сградата (съществуващото положение до появата на ЗУТ), а след това се е появил поземленият имот, но идеята на закона е да създаде естествено-правно и логично положение – на първо място поставянето на поземлен имот в регулация с конкретно предназначение по ПУП, и след това строителството на сграда на него. Получава се своеобразна фикция в рационалността на закона и практическото развитие на обществените отношения.
Определението на прилежаща територия към съществуващи сгради в режим на етажна собственост има актуално значение за недвижимостта и районите с комплексно застрояване.
Необходимо е да се има предвид, че винаги, когато това е възможно, земята около сградата, и/или на която е построена сградата, се определя като самостоятелен поземлен имот в регулация по правилата на ЗУТ и Наредба № 7 от 2003 г.
Само в случаите, когато това е невъзможно, участъкът се определя като прилежаща територия със заповед на кмета на общината по чл. 4 от ЗУЕС. Гореизложеното потвърждава извода за противостоенето на определенията на прилежаща територия и поземлен имот в регулация. Прилежащата територия се намира на урбанизирана територия в регулация, но тя сама не може едновременно да се явява поземлен имот в регулация. Ако тя може да стане такава, то тя се определя като поземлен имот в регулация и престава да бъде типична „прилежаща територия“. Заповедта на кмета се съпровожда от схема, заедно с която се определят границите и предназначението на прилежащата територия и “начинът и контролът по нейната поддръжка и ползване”, след това територията се предоставя на собствениците на етажна собственост за нейното използване – чл. 7 от Наредба № 6 от 2009 г.. Правилата за издаване на заповедта се определят от всяка община поотделно чрез разпоредба на съвета на общината.
Логиката на нормативните актове, вероятно, има по-голяма яснота относно статута, границите и ползвателите на поземлените имоти в районите с комплексно застрояване, т.е. на цялата територия на районите. Появява се възможност за детайлизиране на предназначението на прилежащите територии, като при това се отчита правилото, че предназначението на недвижимостта е ограничено от изчерпателен списък. Както и да са обозначени чрез схеми и дори външни очертания или знаци, прилежащите територии не могат да се явяват обекти на разпоредителни действия от страна на собствениците на съответната етажна собственост, тъй като те не са собственост на собствениците на самостоятелни обекти на сградата.
В голямо количество случаи, етажните собственици не могат да имат и право на застрояване, тъй като към момента на учредяване на правото на строеж (покупка на жилище), ограниченото имуществено право е съществувало и продължава да съществува само на застроената територия, а не на впоследствие разширената територия чрез нейното определение като прилежаща.
Ситуацията с поземления имот в регулация е малко по-различна. Всъщност типичните прилежащи територии трябва да се намират в държавна или общинска собственост, но отново е необходимо да се има предвид, че те могат да бъдат прехвърлени в собственост и на други лица.
Изключение се допуска при реконструиране на жилищни комплекси и в случаите на процедури за прехвърляне на право на собственост (при необходимост от прехвърляне на общинска земя за държавни нужди и обратно). Разпоредбите на ЗУЕС и Наредба № 6 от 2009 г. изглежда, че са лесно приложими в ситуации с вече съществуващи сгради, в които всички собственици на етажна собственост нямат право на собственост върху земята. Такива случаи са доста разпространени, затова с цел създаване на максимално точен юридически регламент, е създадена разпоредбата на чл. 4 от ЗУЕС заедно с Наредба № 6 от 2009 г.
Обаче, когато участъкът е поземлен имот за застрояване и се намира в район, предназначен за комплексно застрояване, или дори се явява поземлен имот, предназначен именно за такова строителство, а също така е собственост на частни лица, картината изглежда малко по-различна.
Собствениците имат пълно право да ползват земята по тяхно желание (например, да увеличат площта на паркинга, но едва ли ще могат да я намалят, или да преустроят зелената площ в детска площадка), чрез приемане на такова решение на общото събрание по чл. 11, ал. 1, т. 10, б. „и“ от ЗУЕС. В този случай, допустимо е определянето на прилежащата територия на всяка сграда от кмета на общината по реда, предвиден от ЗУЕС и Наредба № 6 от 2009 г.
Всъщност, в такива случаи не може да се говори изключително за прилежаща територия в нейния тесен смисъл, дори в случай на наличие на такъв голям по площ участък за комплексно застрояване с 10-15 отделни сгради в режим на етажна собственост. Ползването на земята възниква не само от правото на собственост върху самостоятелните обекти на сградата, но и от собствеността върху земята. Последното обстоятелство препятства възможността на административния орган да определя прилежащите територии и тяхното предназначение не в рамките на ПУП.
Аналогична ситуация възниква, когато само някои етажни собственици владеят идеални части от участъци за строителство, а други – по закон трансформиращо се право на строеж. Въпреки че такава ситуация на практика изглежда невъзможна (в случаите на територии със съществуващо комплексно, т.е. групово и кооперативно застрояване), в случай на нейното възникване, следва да се разбира, че правото на собственост върху земята, което имат част от собствениците на етажна собственост, имат и суперфициариите.
Суперфицията – това е едно от ограничените вещни (имуществени) права на ползване на чужд недвижим имот (поземлен имот).
С други думи, кметът на общината няма да има правомощия да определя прилежащи територии само за суперфициариите, защото те са несъвместими с правото на собственост върху земя на частни лица. Ще възникне незаконно посегателство на частна собственост. Обаче остава открит въпросът, ако в действителност съществува такова положение – само част от собствениците на етажна собственост владеят идеални части от правото на собственост върху земята. ЗУЕС не прави разграничение между собствениците на етажна собственост в зависимост от това дали те са само суперфициарии или имат право на собственост и върху части от земята.
Общото събрание се състои от собствениците на самостоятелни обекти на сградата, без значение дали някой от тях владее земя. Затова остава нерешен възможният въпрос за конкуренцията и силата на гласа на отделните собственици (владеещи или не части от земята), когато се приемат решения в съответствие с чл. 11, ал. 1, т. 10, б. „и“.
ИЗВОД:
Собственикът на постройката може да се ползва от земята в рамките, които са необходими за ползване на постройката в съответствие с нейното предназначение, с изключение на онези случаи, когато в акта, в който му е предоставено това право, не е регламентирано друго.
При реконструиране на райони с комплексно застрояване се определят прилежащи територии към съществуващи сгради по правила и нормативи, определени от чл. 13, ал. 1, които се регулират като поземлени имоти. Останалата незастроена част на районите, включително поземлените имоти, на които още не е известно дали ще има застрояване по правилата на ал. 6, се регулира като зелена площ за широко обществено ползване и се вписва в обществен регистър съгласно чл. 63, ал. 1.
В съществуващите жилищни комплекси чрез реструктуриране могат да се образуват и регулират поземлени имоти за:
съществуващи жилищни сгради;
нови жилищни сгради;
обекти по чл. 17, ал. 1 и 2.
Твърдението за нормативна пълнота относно видовете предназначение на недвижимата собственост следва от § 5, т. 41 от ДР на ЗУТ във връзка със ЗКИР.

Join The Discussion